Les usines américaines ont adopté les robots pour pallier le manque de bras. Elles découvrent qu’il leur manque désormais des cerveaux capables de les maintenir en état de marche. Le BLS projette une hausse de 16,1 % des mécaniciens industriels entre 2024 et 2034. Deloitte estimait jusqu’à 2,1 millions d’emplois manufacturiers non pourvus d’ici 2030, toutes catégories confondues.
L’essentiel
- Les États-Unis ont déployé des robots pour compenser une pénurie de main-d’œuvre, mais cette adoption a créé une demande de techniciens que les filières de formation peinent à satisfaire.
- Un déficit de techniciens de maintenance industrielle est anticipé à horizon 2030.
- L’âge médian observé est de 44,6 ans pour les mécaniciens de machines industrielles et réfractaires en 2024 : les départs à la retraite et autres sorties de la profession contribueront aux ouvertures à pourvoir d’ici 2030.
- La tension illustre ce que l’économiste Carl Benedikt Frey a documenté dans ses travaux sur l’automatisation : l’adoption technologique tend à outpasser la capacité des institutions à s’adapter.
- La question pour la décennie est de savoir si l’apprentissage, les community colleges et les certifications des fabricants peuvent suivre le rythme du déploiement robotique.
L’Amérique a remplacé les ouvriers par des machines, pas la pénurie
La pénurie de main-d’œuvre manufacturière aux États-Unis n’est pas nouvelle. Elle s’est aggravée après 2020, quand les départs à la retraite des baby-boomers ont croisé la reprise industrielle post-pandémique. Face à des difficultés de recrutement pour les postes d’opérateurs, les industriels ont accéléré l’automatisation. Selon la Fédération internationale de robotique (FIR), les États-Unis ont installé environ 38 500 robots industriels en 2025, le troisième plus haut niveau enregistré.
Le raisonnement était cohérent. Une machine ne part pas en retraite, ne tombe pas malade, et travaille trois équipes sur vingt-quatre heures. Mais une machine tombe en panne. Et quand elle tombe en panne dans une usine dont la chaîne entière dépend d’elle, chaque heure d’arrêt coûte. Dans l’automobile, les estimations de l’ARC Advisory Group situent le coût d’une heure d’arrêt non planifié entre 10 000 et 50 000 dollars selon l’équipement.
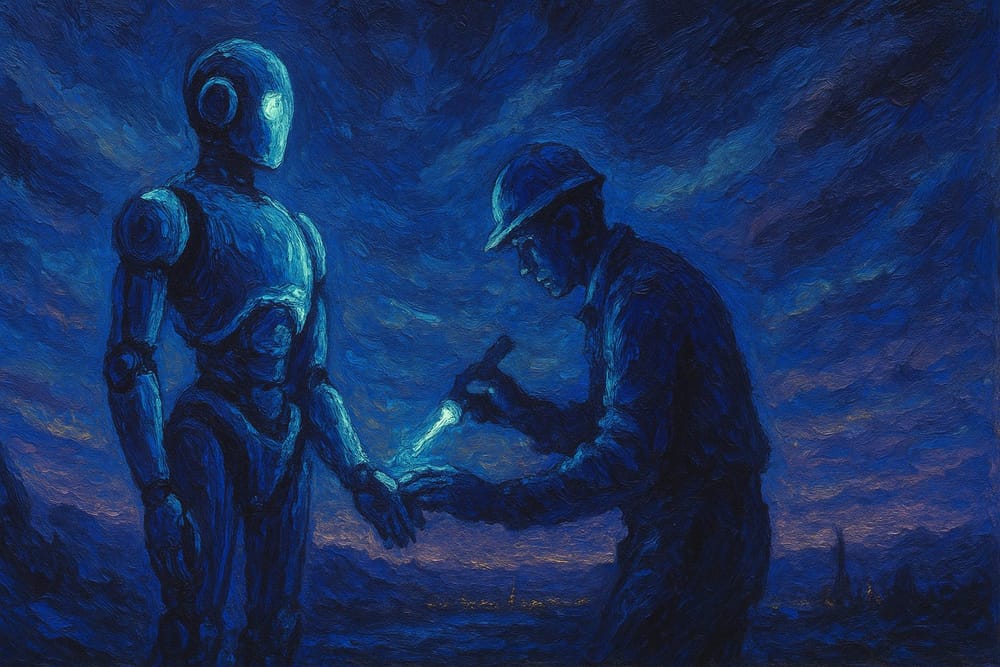
L’automatisation a supprimé des postes d’opérateurs peu qualifiés, mais elle a créé une demande soutenue de techniciens capables de programmer, de calibrer et de réparer des systèmes de plus en plus complexes. Ces postes n’existaient pas ou peu il y a dix ans, et les filières de formation américaines n’ont pas encore produit suffisamment de diplômés pour les pourvoir.
Les raisons des 500 000 postes vacants en 2030
Plusieurs dynamiques alimentent le déficit de techniciens : la montée en puissance des installations robotiques et les départs à la retraite.
La première dynamique est la montée en puissance des installations robotiques. Les robots déployés exigent une maintenance préventive régulière, des mises à jour logicielles et des interventions techniques rapides en cas de défaillance. Dans l’industrie automobile, le ratio d’un technicien qualifié pour une dizaine à une vingtaine de robots est couramment cité par les équipementiers. La tension entre demande et offre de techniciens s’acentue dans les bassins industriels américains.
La deuxième dynamique est démographique. L’âge médian observé est de 44,6 ans pour les mécaniciens de machines industrielles et réfractaires en 2024. Une part significative des effectifs actuels partiront à la retraite d’ici 2030, renforçant le déficit de compétences. Ces départs créent un double problème : non seulement des postes vacants, mais aussi une perte de savoir-faire transmis informellement depuis des décennies. Le technicien expérimenté qui connaît les particularités d’une ligne de production donnée ne se remplace pas par un diplômé fraîchement certifié.
La demande de techniciens de maintenance industrielle croît plus vite que celle des emplois de production traditionnels. L’automatisation accroît les besoins de maintenance et les employeurs signalent des difficultés de compétences, sans que le lien causal entre déploiement et formation soit précisément quantifié. Ce déséquilibre, comme la question du cadre de responsabilité civile autour des systèmes robotiques autonomes, pointe vers une même réalité : les institutions n’ont pas anticipé la vitesse d’adoption du hardware.
Les prévisions de Frey et leur confirmation par les données
Carl Benedikt Frey, dans The Technology Trap, a documenté un mécanisme récurrent dans l’histoire de l’automatisation : l’adoption technologique tend à outpasser la capacité des institutions à s’adapter, créant des périodes de transition difficiles avant que l’équilibre se rétablisse. Cet argument plaide pour une mise à l’échelle institutionnelle qui suit le rythme du déploiement matériel.
La situation actuelle des techniciens de maintenance industrielle en est une illustration précise. Les pénuries de main-d’œuvre et les investissements industriels accompagnent la hausse des installations robotiques; les sources disponibles ne démontrent pas un rôle causal combiné de CHIPS et de la concurrence internationale. Des programmes fédéraux coordonnent déjà des investissements et partenariats de formation, même si leur ampleur peut être insuffisante face au déploiement accéléré des robots. Les effectifs dans les filières maintenance et mécatronique des community colleges peinent à suivre la croissance de la demande de techniciens.
Une lecture concurrente existe, portée notamment par des économistes proches de la pensée de Daron Acemoglu sur la technologie et le pouvoir. Elle soutient que le marché finira par corriger l’écart : les salaires des techniciens augmentent déjà fortement, ce qui devrait attirer des candidats vers ces filières. La logique de marché n’est pas fausse. Le BLS permet d’estimer une hausse d’environ 7,8 % du salaire médian des mécaniciens de machines industrielles entre mai 2022 et mai 2025. Mais la formation dans ces métiers prend deux à quatre ans, et le démarrage de programmes nouveaux dans les établissements publics suit un cycle budgétaire et administratif qui ne réagit pas en quelques mois.
Le signal-prix existe. La réponse institutionnelle, elle, est lente. Et c’est précisément ce que Frey a documenté : le marché du travail envoie les bons signaux, mais les institutions éducatives et de certification ont leurs propres inertie et délai.
Les réponses en cours, et leurs limites
Plusieurs acteurs ont commencé à bouger avant que la pénurie soit pleinement visible dans les statistiques nationales.
Les fabricants de robots eux-mêmes ont ouvert des centres de formation certifiants. Fanuc, le groupe japonais qui fabrique une large part des robots industriels utilisés aux États-Unis, propose des certifications techniques d’une durée de quelques semaines à quelques mois, directement dans ses centres américains. ABB et KUKA ont adopté des approches similaires. Ces programmes sont rapides et ciblés sur les équipements précis de l’entreprise. Ils ont aussi une limite : ils créent des techniciens compétents sur une marque, pas des généralistes capables de travailler sur une chaîne hétérogène.
Du côté public, une dizaine d’États ont lancé des partenariats entre community colleges et industriels locaux pour co-financer des filières de mécatronique et d’automatisation. L’Ohio, le Michigan et la Caroline du Sud ont été parmi les premiers à structurer ces collaborations. Les résultats sont encore modestes en volume, mais les premières promotions entrent maintenant sur le marché du travail.
L’apprentissage, au sens européen du terme, reste marginal dans la culture américaine. Moins de 1 % des travailleurs américains passent par un programme d’apprentissage, contre 3 à 4 % en Allemagne. C’est un outil qui fonctionne pour les métiers techniques, comme le montrent les données sur la formation professionnelle dans d’autres contextes industriels, mais son développement aux États-Unis se heurte à des obstacles culturels et institutionnels profonds.
Le risque de la relocalisation sans les compétences
Ce déficit de techniciens n’est pas un problème sectoriel limité à quelques usines automobiles du Midwest. Il touche directement la stratégie de réindustrialisation américaine.
Depuis 2022, le programme CHIPS représente près de 53 milliards de dollars fédéraux, auxquels s’ajoutent d’autres dispositifs publics distincts, pour ramener sur leur territoire la production de semi-conducteurs, de batteries, d’équipements médicaux et de composants critiques. De nombreuses usines nouvelles intègrent une automatisation importante. Les usines de batteries et les fabs de semiconducteurs fonctionnent avec des systèmes hautement automatisés, nécessitant des techniciens qualifiés pour gérer des équipements complexes.
Un manque de techniciens qualifiés au démarrage des usines obligerait les industriels à explorer le recrutement international ou à adapter leur stratégie de production. Aucune de ces options n’est satisfaisante à l’échelle. La chaîne d’approvisionnement des composants robotiques crée déjà un goulot d’étranglement à la montée en puissance de l’automatisation, comme l’analyse MarketScale pour le secteur industriel. Le manque de techniciens risque d’en créer un second, humain cette fois, et plus difficile à résoudre par un bon de commande.
Le bilan de la décennie
À horizon 2030-2035, trois trajectoires sont plausibles.
Dans la première, l’expansion des certifications OEM, des partenariats community college et des premiers programmes d’apprentissage contribue à réduire le déficit de techniciens. Le signal-prix élevé des salaires attire assez de candidats pour que l’offre rattrape la demande avec un retard de quelques années. Cette trajectoire est possible, mais elle suppose une augmentation soutenue des inscriptions et des diplômés dans les filières techniques.
Dans la deuxième, le déficit persiste et contraint les industriels à ajuster leur stratégie de déploiement. Ils optent pour des systèmes plus modulaires, plus faciles à maintenir, et intègrent davantage de diagnostics automatisés pour réduire la dépendance aux techniciens humains. L’IA de maintenance préventive, capable de détecter une anomalie avant la panne, devient un outil de gestion du risque autant que de productivité. Plusieurs fabricants, dont Siemens et Rockwell Automation, investissent déjà dans ces directions.
Dans la troisième, plus difficile, les deux premières réponses arrivent trop tard ou en ordre dispersé. La relocalisation industrielle américaine bute sur le manque de compétences techniques, les nouvelles usines tournent en sous-capacité, et les retards de production érodent l’avantage compétitif que les incitations fiscales étaient censées créer. Ce scénario nourrit une question plus large sur les inégalités de capital humain que l’automatisation amplifie : les gains de productivité des robots s’accumulent là où les techniciens existent déjà, creusant l’écart entre bassins industriels bien dotés et régions laissées de côté. C’est une tension documentée dans les travaux sur la mobilité sociale et l’héritage du capital humain, analogue à ce que les données sur la concentration du patrimoine révèlent dans d’autres secteurs.
Les signaux à surveiller dans les deux prochaines années sont concrets : le nombre de nouvelles inscriptions dans les filières mécatronique des community colleges ; le taux de remplissage des programmes d’apprentissage industriel dans les États qui les ont lancés ; et l’évolution des délais moyens de remise en service après panne dans les usines les plus automatisées. Ces indicateurs diront, avant les statistiques nationales, quelle trajectoire est en train de s’imposer.
Le robot a supprimé certains besoins de main-d’œuvre opérationnelle, mais a créé une forte demande de techniciens qualifiés pour le maintenir en fonctionnement. La réindustrialisation américaine suppose que la formation de techniciens qualifiés rattrape le rythme du déploiement matériel.
Sources
- MarketScale / ARC Advisory Group – Behind Every Robot: Why Component Supply Chains Are the Real Bottleneck in Robotics Scale-Up, 2026 : https://www.marketscale.com/industries/industrial-iot/behind-every-robot-why-component-supply-chains-are-the-real-bottleneck-in-robotics-scale-up
- Deloitte – Manufacturing Workforce Report 2026 (sans URL garantie)
- U.S. Bureau of Labor Statistics – Occupational Outlook Handbook, Industrial Machinery Mechanics, projections 2030 : https://www.bls.gov/ooh/installation-maintenance-and-repair/industrial-machinery-mechanics-and-maintenance-workers-and-millwrights.htm
- International Federation of Robotics – World Robotics 2026 Trends Report (sans URL garantie)
- Oxford Maintenance / MarketScale – Manufacturing Skills Gap Report 2026 (sans URL garantie)
- Carl Benedikt Frey – The Technology Trap: Capital, Labor, and Power in the Age of Automation : https://www.carlbenediktfrey.com/general-8
- National Center for Education Statistics – données sur les inscriptions dans les filières techniques des community colleges : https://nces.ed.gov