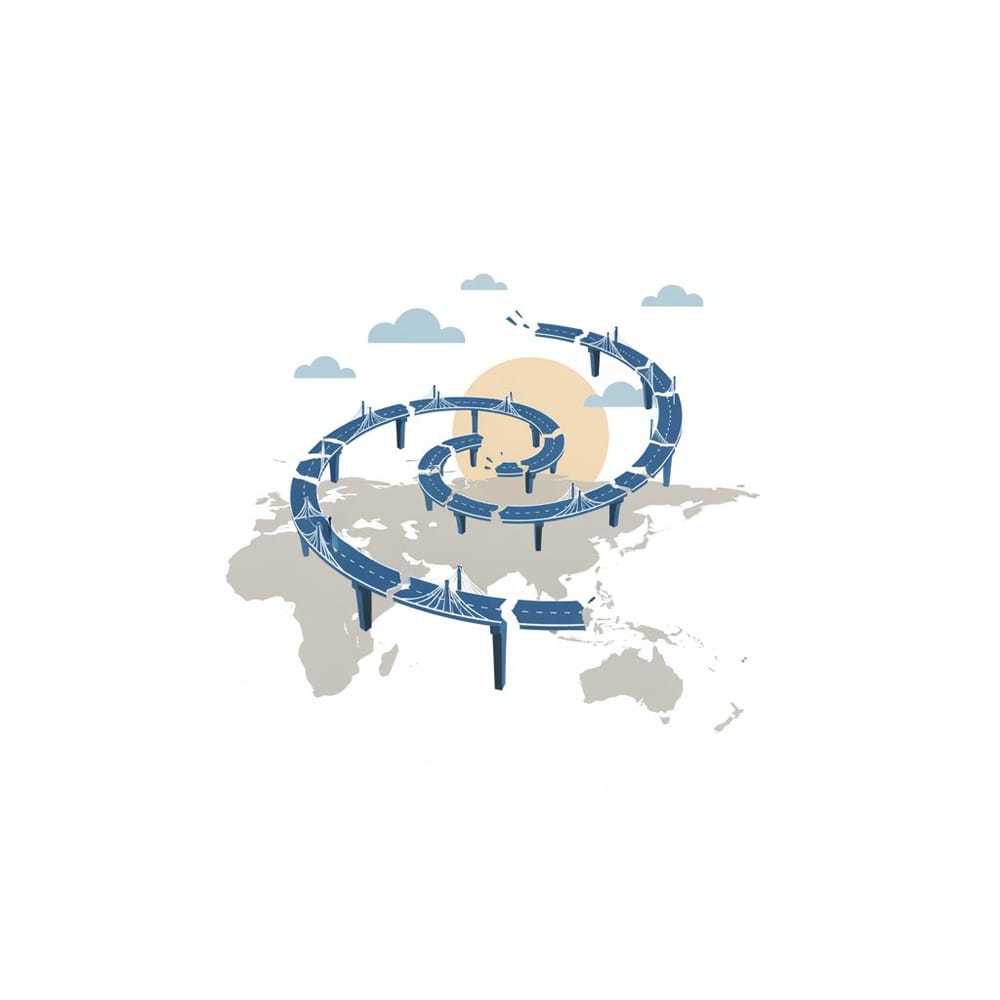
Les routes commerciales asiatiques changent de géographie, mais pas de centre de gravité. Trois corridors terrestres ont affiché des croissances significatives en 2024 : le corridor trans-indien (INSTC) à +19 % (26,9 millions de tonnes, source : ministère russe des Transports), le corridor trans-caspien (TCTC/TITR) à +62 % (source : OCDE, Interfax, EIAS), et une croissance notable des zones économiques spéciales vietnamiennes et thaïlandaises, sans pour autant déplacer la Chine du cœur des échanges régionaux. La dépendance se reconfigure plutôt qu’elle ne disparaît : Pékin cède une partie de sa maîtrise sur les chokepoints maritimes pour en acquérir une autre, plus exposée aux humeurs politiques de l’Inde, du Kazakhstan et d’une dizaine d’États riverains dont les agendas ne coïncident pas.
L’essentiel
- La diversification des routes asiatiques redistribue la dépendance à la Chine sans la réduire : elle la déplace du maritime vers le terrestre.
- Le corridor trans-indien (INSTC) a progressé de 19 % en 2024 (source : ministère russe des Transports), le corridor trans-caspien (TCTC/TITR) de 62 % (source : OCDE, Interfax, EIAS), et les ZES vietnamiennes et thaïlandaises ont affiché une croissance significative.
- La Chine passe d’un contrôle relatif sur des détroits concentrés à une exposition à des gouvernances multiples, fragmentées et moins prévisibles.
- L’enjeu pour 2035 : trois corridors concurrents, gouvernés par des puissances régionales aux intérêts divergents, pourraient créer des points de friction inédits pour les exportations chinoises.
- La coopération en matière de normes, de dédouanement et d’interopérabilité ferroviaire reste le chantier décisif pour que ces corridors tiennent leurs promesses.
Trois corridors, une seule ambiguïté géopolitique
Partir des chiffres bruts risque de tromper. Une croissance de 62 % sur le corridor trans-caspien ou de 19 % sur l’INSTC ne signifie pas un basculement. En réalité, les volumes absolus restent modestes comparés aux flux qui transitent par le détroit de Malacca ou le canal de Suez. La part modale des corridors terrestres dans le commerce intra-asiatique reste faible, contre plus de 70 % pour le maritime. Le bond en pourcentage reflète surtout une base de départ faible et un rattrapage post-pandémique qui a favorisé toutes les routes alternatives.
Ce qui change, en revanche, c’est la direction de l’investissement politique. L’Inde, le Kazakhstan et plusieurs États d’Asie du Sud-Est ont décidé de parier sur ces infrastructures terrestres comme leviers de souveraineté économique. Le corridor trans-indien, ou International North-South Transport Corridor (INSTC) dans sa dénomination officielle, relie Bombay à Moscou via l’Iran et l’Azerbaïdjan sur 7 200 kilomètres. Sa croissance en 2024 doit beaucoup aux sanctions contre la Russie, qui ont poussé les opérateurs à chercher des alternatives aux routes européennes. Le corridor trans-caspien, lui, monte en charge depuis que les États d’Asie centrale cherchent à réduire leur dépendance au réseau ferroviaire russe hérité de l’ère soviétique.
Le Kazakhstan y joue un rôle d’opérateur clé, avec des investissements dans ses ports sur la mer Caspienne.
Ces dynamiques ont une logique propre. Elles ne sont pas orchestrées contre la Chine. Mais elles créent, presque mécaniquement, une géographie commerciale où Pékin n’est plus le seul régulateur des flux.
La fin du monopole maritime comme illusion
La Chine a longtemps tiré un avantage structurel de la géographie maritime asiatique. Le détroit de Malacca concentre environ 21 % du commerce maritime mondial, selon le CSIS, et la Marine chinoise a progressivement renforcé sa présence dans les zones adjacentes. Le contrôle, ou du moins l’influence, sur ces chokepoints donnait à Pékin une capacité de pression discrète sur ses voisins. Les ports en eau profonde financés par la Chine au Sri Lanka, au Pakistan ou au Bangladesh s’inscrivaient dans cette logique.
L’essor des corridors terrestres ne neutralise pas cet avantage, les volumes maritimes ne vont pas chuter. Mais il l’érode à la marge. Quand le Vietnam développe ses zones économiques spéciales à Binh Duong ou à Haiphong avec des partenaires coréens, japonais et américains, il crée des flux d’exportation qui passent par ses propres ports plutôt que par les hubs logistiques de Guangzhou ou Shenzhen. La croissance soutenue des ZES thaïlandaises et vietnamiennes traduit précisément ce décrochage partiel. Ces zones absorbent des investissements qui auraient, il y a dix ans, atterri en Chine du Sud.
C’est ce que documente également l’article Comment la Chine capture le textile vert, qui montre comment Pékin tente de maintenir son emprise sur des filières industrielles que ses voisins cherchent à capter.
La recomposition est donc réelle. Mais elle produit une vulnérabilité symétrique : si la Chine exporte davantage par voie terrestre, elle s’expose à des régimes douaniers, à des standards techniques et à des décisions politiques qu’elle ne maîtrise pas.
Des gouvernances fragmentées comme risque systémique
Un chokepoint maritime, ça se surveille. Une gouvernance terrestre fragmentée, ça se négocie, au cas par cas, parfois à renouveler chaque année. C’est la différence essentielle que la montée en puissance des corridors terrestres impose à la Chine.
Le corridor trans-caspien en est l’exemple le plus clair. Pour qu’un conteneur passe de Chine en Europe via l’Asie centrale, il traverse au minimum le Kazakhstan, la mer Caspienne, l’Azerbaïdjan, la Géorgie, puis la Turquie ou la mer Noire. Chaque segment a ses propres règles de gabarit ferroviaire, ses régimes de transit, ses contrôles phytosanitaires. L’interopérabilité est partielle. Les délais sont imprévisibles quand un accord bilatéral est suspendu ou qu’une tension politique surgit entre deux États riverains.
Le Times of Central Asia a documenté plusieurs épisodes de blocage en 2025 liés à des différends tarifaires entre l’Azerbaïdjan et des opérateurs kazakhs.
Le corridor trans-indien soulève une autre catégorie de risque : la dépendance à l’Iran. L’INSTC transite par le port de Bandar Abbas et les réseaux ferroviaires iraniens. Pour les exportateurs chinois qui empruntent cette route, la robustesse du corridor dépend directement de la stabilité des relations entre l’Iran et ses partenaires, et des fluctuations des sanctions internationales. La fenêtre de 2024 a été favorable. Rien ne garantit qu’elle le reste.
L’Inde, de son côté, pilote partiellement cette infrastructure tout en maintenant avec la Chine une relation commerciale de premier plan et des contentieux territoriaux non résolus dans l’Himalaya. Sa participation à l’INSTC répond à des objectifs propres de connectivité régionale, pas à une logique de service rendu à Pékin. Quand les intérêts divergent, et ils divergent régulièrement, New Delhi dispose d’un levier indirect sur les flux chinois qui transitent par ce corridor.
Les zones économiques spéciales vietnamiennes et thaïlandaises face au basculement industriel
La croissance des zones économiques spéciales d’Asie du Sud-Est mérite d’être lue séparément des corridors terrestres, même si les deux phénomènes se renforcent. Elle traduit moins un déplacement des routes que celui des sites de production.
Un fabricant d’électronique ou de textile qui installe une usine à Binh Duong ne choisit pas seulement un territoire fiscal avantageux. Il choisit une juridiction, un réseau de fournisseurs locaux, une proximité avec des ports reliés directement aux marchés américain et européen. Cette logique de diversification des bases industrielles, accélérée depuis 2018 par les tensions commerciales sino-américaines, réduit mécaniquement la part de valeur ajoutée créée en Chine dans la chaîne finale. La région Asie-Pacifique a attiré en 2024 un volume croissant d’investissements dans les ZES, avec une concentration marquée au Vietnam et en Thaïlande.
Ce basculement de la production est moins visible que le tracé d’un nouveau corridor ferroviaire, mais son effet sur la géographie commerciale asiatique est potentiellement plus durable. Les corridors terrestres acheminent des biens ; les ZES les fabriquent. Quand les deux dynamiques s’alignent, production régionalisée, acheminement par des routes non chinoises -, la dépendance à l’égard de Pékin recule sur la chaîne entière, pas seulement sur le segment logistique.
Pour autant, la Chine reste indispensable à cette même chaîne pour ses composants, ses machines-outils et ses matières premières transformées. Une ZES vietnamienne qui assemble des téléphones importe souvent plus de 60 % de ses intrants depuis la Chine continentale. La dépendance se déplace en amont, elle ne s’élimine pas. C’est le sens de la notion de « dépendance recomposée » : les flux changent de forme et de direction sans que le poids de la Chine dans le système disparaisse.
En 2035, la Chine face à trois architectures qu’elle n’a pas conçues
La question qui structure les dix prochaines années n’est pas de savoir si les corridors terrestres remplaceront le maritime. Ils ne le feront pas à court terme. La question est de savoir si la Chine peut gérer une exposition croissante à des gouvernances qu’elle influence sans les contrôler.
Trois scénarios se dessinent, sans qu’aucun soit aujourd’hui dominant.
Dans le premier, la Chine parvient à s’insérer activement dans la gouvernance de ces corridors en multipliant les accords bilatéraux, en finançant des infrastructures aux nœuds critiques et en cherchant à exporter ses standards techniques ferroviaires (conception, équipement, maintenance) et en développant des protocoles douaniers numériques, même si son écartement de voies (1 435 mm) reste incompatible avec l’écartement russe (1 524 mm) maintenu par les pays d’Asie centrale, qui recourent à des stations de transbordement aux frontières. Sa capacité à investir massivement dans les infrastructures d’Asie centrale et du Sud lui donne un levier réel. Si ce scénario se confirme, la recomposition de la dépendance aura surtout profité à Pékin, qui aura échangé un contrôle indirect sur des chokepoints maritimes contre une influence institutionnelle sur des corridors terrestres. Le réseau BRI (Belt and Road Initiative) a déjà posé les bases de cette stratégie, même si ses résultats sont inégaux. Selon AidData (Belt and Road Reboot, 2023), les financements ont connu depuis 2019 une réorientation vers des projets plus petits et moins risqués, sans que le financement total disparaisse : la Chine demeure le premier financeur de développement international.
Dans le deuxième scénario, la fragmentation l’emporte. Les États riverains des corridors poursuivent des agendas souverains incompatibles : l’Inde cherche à contenir la présence économique chinoise, le Kazakhstan optimise ses propres recettes de transit, le Vietnam attire des capitaux en jouant de sa neutralité stratégique. Dans ce cas, les corridors progressent techniquement mais restent peu fiables pour des flux commerciaux de masse. Les opérateurs logistiques maintiennent la maritime comme mode dominant par défaut, et la Chine conserve l’avantage de ses ports et de sa flotte. La dépendance reste concentrée plutôt que dispersée.
Dans le troisième scénario, une architecture hybride se stabilise : le maritime pour les grands volumes, les corridors terrestres pour des flux à haute valeur ajoutée ou sensibles politiquement, énergie, semi-conducteurs, biens militaires à double usage. Ce scénario implique une coopération technique entre les États riverains sur les normes douanières et ferroviaires que ni l’INSTC ni le corridor trans-caspien n’ont encore réalisée. L’Union économique eurasiatique et l’Organisation de coopération de Shanghai fournissent des cadres institutionnels, mais leur efficacité opérationnelle reste limitée. Un accord-cadre sur l’interopérabilité ferroviaire Asie centrale-Caucase constituerait le signal le plus clair que cette trajectoire se concrétise.
Les investisseurs privés lisent ces signaux. Le développement logistique de la région sera l’un des indicateurs les plus fiables des trajectoires de puissance en Asie au cours de la prochaine décennie, bien plus que les déclarations diplomatiques. C’est un phénomène comparable, dans sa logique, à la manière dont le rapport de la Banque mondiale sur le développement documente les liens entre connectivité et développement économique : l’infrastructure physique produit des effets institutionnels qui durent bien après que les premières livraisons ont transité.
L’interopérabilité, chantier décisif pour que les corridors tiennent
La croissance des volumes en 2024 masque un déficit structurel : les corridors terrestres asiatiques souffrent d’une fragmentation technique qui limite leur montée en puissance. L’écartement des voies ferrées change entre la Chine, l’Asie centrale ex-soviétique et l’Europe. Les protocoles de dédouanement numérique sont incompatibles d’un segment à l’autre. Les temps de transit réels dépassent souvent de 40 à 60 % les temps annoncés, selon les données opérationnelles compilées par Transport Intelligence.
Ce chantier d’interopérabilité est un bien collectif au sens plein du terme : aucun État seul n’a intérêt à supporter le coût de la standardisation si ses voisins ne s’alignent pas. La Banque Asiatique de Développement a lancé plusieurs programmes d’assistance technique sur ce sujet, notamment dans le cadre de son initiative Central Asia Regional Economic Cooperation. Les progrès sont réels mais lents, et les délais de négociation entre États aux systèmes administratifs très différents restent le principal frein.
Deux indicateurs permettent de mesurer la progression de ce chantier. Le premier est l’adoption d’un certificat de transit unique reconnu par les États riverains des corridors, un équivalent du carnet TIR européen pour l’Asie centrale et le Caucase. Le second est le déploiement de plateformes douanières numériques interopérables, sur le modèle de ce que Singapour a mis en place pour les échanges maritimes d’Asie du Sud-Est. Ces deux avancées exigent une coopération multilatérale soutenue dans la durée.
C’est précisément là que réside l’opportunité pour les organisations régionales. L’OCS et l’UÉEA ont les membres, mais pas encore les mécanismes opérationnels. L’ADB a les mécanismes, mais pas toujours les leviers politiques. La question ouverte pour 2035 est de savoir si l’une de ces enceintes, ou une combinaison des deux, parviendra à produire un cadre d’interopérabilité suffisamment robuste pour que les corridors terrestres cessent d’être des paris géopolitiques et deviennent des infrastructures commerciales ordinaires.
Sources
- Transport Intelligence Asia Pacific Monitor, avril 2026, https://ti-insight.com/briefs/asia-pacific-monthly-logistics-monitor-april-2026/
- Asian Development Bank, Trade and Investment in the Transit Region 2026 (TITR 2026), sans URL directe disponible ; consultable sur adb.org
- CyclOpe 2026, Rapport annuel sur les marchés mondiaux des matières premières (Économica), sans URL directe disponible
- Times of Central Asia, articles 2025-2026 sur les corridors trans-caspiens, timesca.com
- AidData, données sur le financement BRI 2021-2024, aiddata.org
- Organisation Maritime Internationale (IMO), données de trafic détroit de Malacca, imo.org