本日报作者不通中文。这些译文由人工智能自动生成,作者本人无法亲自核对其语言准确性和文化适切性。我们以谦逊和真诚的态度发布此版本,希望与中文读者建立连接。若发现翻译错误、表达不当或文化误读之处,恳请告知 — 我们将虚心接受并改进。
L'auteur du Journal d'un Progressiste ne parle pas chinois ; ces traductions sont produites par intelligence artificielle et n'ont pas été vérifiées par lui. Cette version est publiée dans un esprit d'échange et d'humilité — vos retours sur les erreurs éventuelles ou les contresens culturels sont les bienvenus.
— 《进步者日报》编辑部 / La rédaction
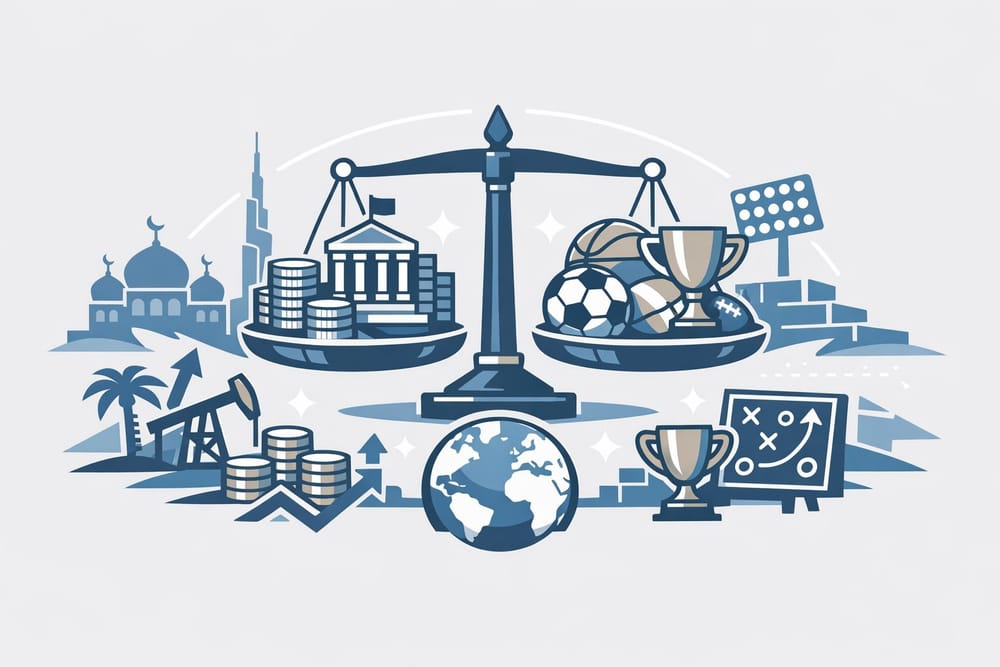
2026年,沙特主权基金PIF将足球俱乐部利雅得新月70%的股份出售给一家王室关联公司。美联社报道了这笔交易,以及PIF对体育资产的全面重新审视。国家资本进入或退出体育,取决于联赛无法直接控制的国家议程。出资国一旦转向,赛事稳定性就会受到冲击。
要点
- 美联社报道,PIF于2026年出售利雅得新月70%股份,并对旗下体育资产展开重新评估。
- 此次调整同时涉及多项沙特体育资产,包括LIV高尔夫,属于战略转向,不是孤立交易。
- 顶级体育吸引主权基金入场,充当影响力工具和经济多元化抓手;反过来,体育也因此暴露于基金优先事项的转变之下。
- 欧洲联赛已制定偿付能力规则,保护赛事免受私人所有者破产冲击;欧足联规则规定了所有权变更的通知义务,但没有任何专门制度规范出资国的撤资行为。
- 对体育监管者而言,核心问题是:多年期担保能否在不吓退资本的前提下,让这类合作更加稳定。
PIF几年间做成了什么
沙特公共投资基金用不到十年,成为全球体育最显眼的参与者之一。PIF成立于1971年,长期为国内基础设施和工业部门注资。穆罕默德·本·萨勒曼主导后,基金转变了规模与方向:使命变为推动沙特经济多元化,体育成为展示窗口与杠杆。
收购接连不断。2021年以约3.05亿英镑收购英超纽卡斯尔联。2023年入主沙特职业联赛四家俱乐部——利雅得新月、利雅得胜利、吉达国民、吉达联合——将其改造为基金直接控制的实体。LIV高尔夫,这个为对抗美巡赛而创立的分离式高尔夫联赛。还有在网球、F1、电竞领域的持股。
公开目标是吸引全球合作伙伴和资本,培育具有国际影响力的本国冠军。体育能以相对较低的成本换取全球媒体曝光,这一效率高于大多数行业。C罗加盟利雅得胜利,内马尔效力利雅得新月至2025年1月,本泽马先加盟吉达联合、2026年2月转投利雅得新月——这些高价转会,是由国家出资的公关活动。
新月出售:重组的信号
王国控股公司签署了具有约束力的协议,从PIF手中收购利雅得新月70%股份,交割仍待完成并取得必要批准,PIF届时保留5%股份。
美联社报道称,此举属于更大范围的资产重审,LIV高尔夫也在被重新评估之列。PIF管理资产超过7000亿美元,正在各项体育投入之间重新做取舍。PIF将本次出售定性为收益优化与资本重新配置的战略决定。
这类决策揭示了一种根本性的不对称。部分俱乐部和联赛的竞技模式,建立在基金持续存在的假设上。引援、基础设施、电视转播权:这些结构的形成,前提是出资方不会离场。国家股东一旦转向,部分俱乐部的成本结构就可能与修订后的目标脱节。
国家出资体育的原因与效应
这一现象远不止沙特一例。卡塔尔从2011年起通过卡塔尔体育投资公司投资巴黎圣日耳曼,把一家中游俱乐部变成引进全球球星的机器。阿联酋通过阿布扎比联合集团控制曼城,并围绕这家俱乐部在四大洲建立起连锁俱乐部网络。新加坡、中国、美国的养老基金也大规模进入职业体育。
这些投资可能追求额外的国家目标,但其治理标准同样包含按风险调整的财务回报逻辑。稳定、储蓄、发展、经济多元化,都可能是驱动力;软实力或形象目标需要逐只基金具体评估。多重或界定不清的国家使命可能造成取舍困境和治理风险,但单凭这些并不足以判定中期不稳定。
与私人投资者不同,主权基金不要求即时回报,只要投资服务于地缘政治目标,就能承受运营亏损。但当这一目标改变时,预算优先次序会随之调整,退出的逻辑和进入时一样生硬。
沙特职业联赛在2023年和2024年豪掷引援。给职业生涯末期球员开出的薪水超过英超水平,转会预算与欧洲顶级俱乐部比肩。若PIF重构战略,这些合同到期时将面对一个本地无力消化的市场。
欧洲联赛的经验
私人所有者破产与主权基金退出,区别不只是法律形式。私人所有者陷入困境时,预警信号逐步累积:拖欠供应商款项、延迟发薪、与债权人关系紧张。联赛有程序可在崩溃前介入。主权基金重新调整优先事项时,财务恶化的惯常预警信号可能在决定作出之前根本不出现。PIF的投资决策属于其内部治理,体育方面的信息披露义务则取决于赛事和交易性质。
俱乐部和市场同时得知消息。这种风险的不可见性,正是现有框架失灵的原因:现行规则主要针对俱乐部的偿付能力和财务可持续性,对主权出资方的撤离没有专门应对机制。
欧洲也经历过自己版本的不稳定,只是渠道不同。负债过重的私人俱乐部一再危及国内赛事。朴茨茅斯2010年破产。七度夺得意甲的帕尔马2015年遭清算。格拉斯哥流浪者破产后被降级。
这些事件促使欧足联2010年通过财政公平政策,逐步推行后,于2022年以更精细的财务可持续性规则取而代之。
原则很简单:俱乐部支出不得显著高于收入,可接受的亏损设有上限,所有者须证明有能力弥补赤字,处罚最重可至逐出欧洲赛事。
这一框架规范俱乐部财务状况,不论股东性质如何,但不包含针对主权基金退出的专门制度。国家基金决定减少敞口时,会出售、重组或转向。交割完成后,利雅得新月的大股东将是王国控股公司,PIF保留5%并表示希望继续支持其成长。
国际足联和各洲足联已开始研究多俱乐部所有权问题,部分原因是PIF同时控制同一赛事中的多家俱乐部。欧足联规则规定了所有权变更的通知义务,但主权出资稳定性问题在很大程度上仍在专门监管框架之外。
监管者可能提出的要求
联赛与出资国之间的谈判,本身就存在结构性困难。私人监管者面对主权实体,要求担保的能力弱于面对普通投资者。权力不对称是双向的:基金带来联赛无法独自调动的资源,但这种依赖可能削弱联赛设置约束性条件的能力。进入时设定的条件仍然最有效,因为那是力量对比尚属均衡的时刻。一旦投资完成、结构围绕它重组,联赛重新谈判的余地就大幅收窄。
可行路径存在,尽管尚无联合会将其正式化。最直接的一条:要求主权股东提供多年期担保,参照部分联赛在收购时对私人所有者的要求。取得俱乐部控制权的主权基金,须承诺在确定期限内维持最低注资水平,或预先留出过渡准备金。
第二条路径关乎目标透明度。主权股东很少明确说明为何投资体育。要求作出意向声明,可让联赛评估承诺的稳固程度并预判重组。与可预见的全球曝光挂钩的投资,比与可能迅速转向的多元化战略挂钩的投资更加稳定。
第三条路径更为大胆:在俱乐部治理层面,将体育资产与主权资产负债表分开。管理俱乐部的实体将拥有独立于母基金的基准资本,其董事具有真正的自主权。这不能解决所有问题,但在体育议程与国家议程之间建立了第一层隔离。
这些机制遇到明显的政治难题。最不发达的联赛往往需要主权资本才能在国际层面立足。C罗2022年12月加盟利雅得胜利,早于PIF2023年取得该俱乐部75%股份。没有PIF,英超也不会有改造后的纽卡斯尔联。条件过于苛刻,可能在赛事建立起自身经济基础之前就断了投资来源。
监管者面临的难题,与其他公共资本和机构自主权之间的取舍相似。为外国工业出资的公共买家提出了类似困境:既要获得融资能力,又不能依赖到失去选择空间的地步。
沙特职业联赛:走到半途
沙特这一案例仍未定型。出售利雅得新月70%股份,不意味着王国体育项目的终结,而是标志着一次重构。沙特将主办2034年足球世界杯,这施加了自己的逻辑:基础设施、俱乐部、形象到那时都须达标。PIF退出部分俱乐部的直接管理,也可解读为专业化——将管理移交给更专业、与基金预算取舍关系不那么直接的实体。
2026年,一个周期走向成熟。PIF大举进入体育的阶段在2021年至2023年间完成,一个理性化阶段正在开始。与PIF相关的部分体育资产正经历融资或股权变化。
向体育监管者提出的问题,不是国家是否会投资体育。答案是肯定的,因为形象与影响力方面的收益仍然真实存在。问题在于投资的条件:多长时间的期限担保,什么程度的目标透明度,体育治理与国家议程之间需要多大的隔离。这些问题的答案,将决定未来十年赛事的稳定程度。
在能源和工业领域,各国已经认识到:无条件注资等于制造延后的脆弱性。慢性病预防将取决于城市的形态在另一个领域展示了类似逻辑:今天的结构性选择,决定十年后的回旋余地。对职业体育和主权基金而言,这一课仍有待写入监管框架。
资料来源
- 美联社,LIV Golf isn’t the only sports property being reconsidered in Saudi reboot of investment strategy,https://apnews.com/article/a3d816dea005fa158fd5dd2c467cc58f
- Taylor & Francis /《体育管理杂志》,关于职业体育主权投资治理的研究(2026),https://www.tandfonline.com/doi/full/10.1080/19406940.2026.2693285